Vadeli Alacak Takibi: Toptan Satışta Nakit Akışı Yönetimi
Toptan satışta vadeli alacak takibi, işletmelerin nakit akışını güvence altına alması için hayati öneme sahiptir. Bu rehberle açık faturaları, tahsilat tarihlerini ve geciken alacakları etkin yöneterek finansal istikrarınızı sağlayın.
Vadeli Alacak Takibi Neden Hayati Öneme Sahiptir?
Toptan satış, genellikle büyük hacimli işlemler ve uzun vadeli ödeme koşulları içerir. Bu durum, işletmeler için bir yandan satışları artırma potansiyeli sunarken, diğer yandan nakit akışı üzerinde ciddi baskı oluşturabilir. Vadeli alacaklar, yani müşterilerden henüz tahsil edilmemiş ancak belirli bir süre sonra ödenecek olan tutarlar, işletmenizin finansal sağlığının önemli bir göstergesidir. Bu alacakların etkili bir şekilde yönetilmesi, sadece mevcut operasyonlarınızın sürdürülebilirliğini sağlamakla kalmaz, aynı zamanda gelecekteki büyüme ve yatırım kararlarınız için de kritik bir temel oluşturur.
Etkin bir vadeli alacak takibi sistemi olmadan, işletmeler kendilerini beklemedikleri bir nakit sıkıntısı içinde bulabilirler. Geciken ödemeler, tahsilat süreçlerindeki aksaklıklar veya ödenmeyen faturalar, operasyonel giderleri karşılamakta zorlanmaya, tedarikçilere ödeme yapamamaya ve hatta büyüme fırsatlarını kaçırmaya yol açabilir. Özellikle KOBİ'ler için her kuruşun değeri büyük olduğundan, alacakların doğru ve zamanında takibi, finansal istikrarın olmazsa olmazıdır. Bu rehberde, toptan satışta vadeli alacakların nasıl etkin bir şekilde yönetileceğini, tahsilat süreçlerinin nasıl optimize edileceğini ve nakit akışı risklerinin nasıl minimize edileceğini adım adım inceleyeceğiz.
Toptan Satışta Vadeli Alacak Nedir ve Nasıl Oluşur?
Vadeli alacak, bir işletmenin sattığı mal veya hizmet karşılığında, ödemesini belirli bir gelecekteki tarihte alacağı tutarları ifade eder. Toptan satış sektöründe bu durum oldukça yaygındır. Genellikle, perakendeciler, distribütörler veya diğer işletmeler, toptancılardan mal satın alırken, ödemeyi malı teslim aldıkları anda değil, 30, 60, 90 veya hatta 120 gün sonra yapma konusunda anlaşırlar. Bu ödeme koşulları, alıcı işletmelerin kendi satış döngülerini tamamlamalarına ve nakit akışlarını yönetmelerine yardımcı olurken, toptancı için bir alacak riski doğurur.
Vadeli Alacakların Oluşum Süreci:
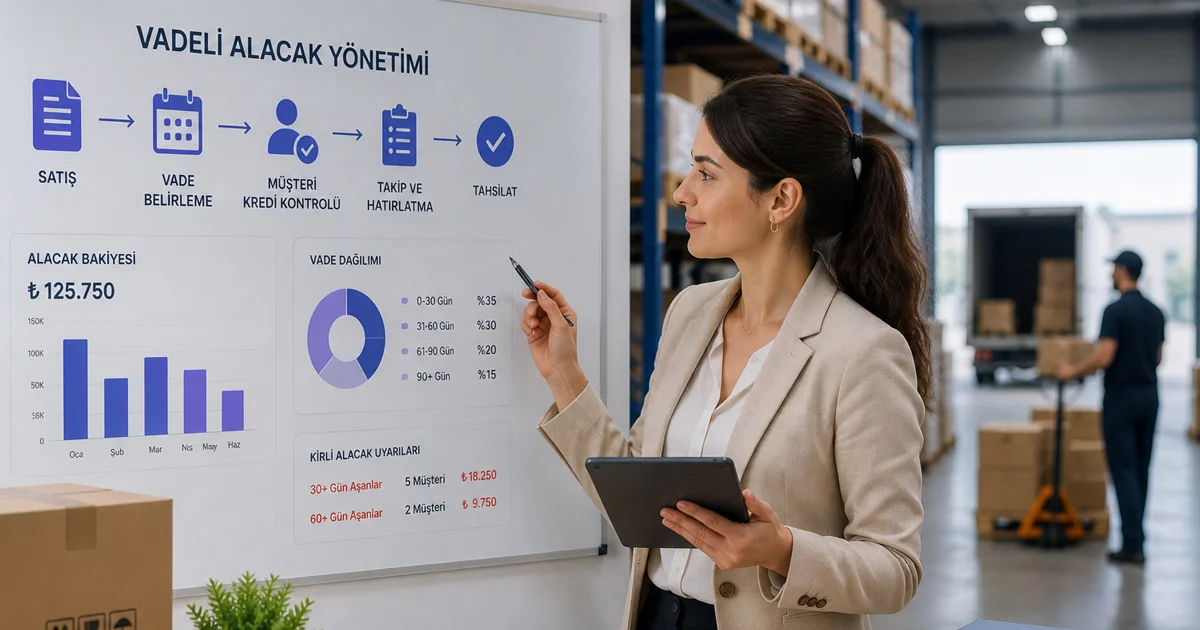
- Sipariş ve Anlaşma: Müşteri toptancıdan ürün sipariş eder. Bu aşamada, ödeme vadesi, indirimler ve diğer satış koşulları belirlenir.
- Mal Teslimi ve Fatura Kesimi: Ürünler müşteriye teslim edildikten sonra, toptancı bir fatura keser. Bu fatura üzerinde ödeme vadesi (örneğin, "Net 30 gün") açıkça belirtilir.
- Alacağın Oluşması: Fatura kesildiği anda, işletme için bir cari alacak oluşur. Bu alacak, vadesi gelene kadar "açık fatura" statüsünde kalır.
- Vadenin Gelmesi ve Tahsilat: Vade tarihi geldiğinde, müşterinin ödeme yapması beklenir. Ödeme yapıldığında alacak kapanır.
- Gecikme Durumu: Eğer müşteri vade tarihinde ödeme yapmazsa, alacak "geciken alacak" statüsüne geçer ve tahsilat süreci başlar.
Bu süreçte, her bir adımın doğru bir şekilde belgelenmesi ve takip edilmesi, vadeli alacak yönetiminin temelini oluşturur. Özellikle cari hesap takibi, toptan satış yapan her KOBİ için vazgeçilmezdir. Müşterilerle yapılan anlaşmaların şeffaf ve yazılı olması, olası anlaşmazlıkların önüne geçmek için kritik öneme sahiptir.
Etkin Vadeli Alacak Takibi İçin Temel Adımlar
Vadeli alacakların etkin bir şekilde yönetilmesi, işletmenizin finansal sağlığı için hayati bir süreçtir. İşte bu süreci başarıyla yürütmek için atılması gereken temel adımlar:
1. Kredi Politikaları ve Müşteri Değerlendirmesi
Her müşteriye aynı kredi koşullarını sunmak yerine, risk bazlı bir yaklaşım benimseyin. Yeni müşteriler için detaylı bir kredi kontrolü yapın. Ticaret referansları, banka referansları ve sektördeki itibarı araştırın. Mevcut müşterilerinizin ödeme geçmişlerini düzenli olarak gözden geçirin. Yüksek riskli müşterilere daha kısa vadeler veya peşin ödeme seçenekleri sunarken, güvenilir müşterilere daha esnek koşullar sağlayabilirsiniz. Bu, potansiyel kötü alacak riskini baştan minimize etmenize yardımcı olur. Müşteri segmentasyonu yaparak risk gruplarını belirlemek, bu süreçte size yol gösterecektir.
2. Net Fatura ve Sözleşme Şartları
Faturalarınızın ve satış sözleşmelerinizin son derece açık ve anlaşılır olduğundan emin olun. Ödeme vadeleri, gecikme faizleri, indirim koşulları ve iade politikaları gibi tüm detaylar net bir şekilde belirtilmelidir. Müşterinin faturayı ve şartları anladığından emin olmak için gerekli durumlarda sözlü teyit alın. Elektronik faturalandırma (e-fatura) sistemleri, bu süreçte hem hata oranını azaltır hem de takip kolaylığı sağlar. Özellikle e-fatura ve e-arşiv fatura farkları hakkında bilgi sahibi olmak, doğru faturalandırma için önemlidir.
3. Düzenli ve Otomatik Takip Sistemi Kurmak
Manuel takip yöntemleri, özellikle çok sayıda müşterisi olan toptan işletmeler için hataya açık ve zaman alıcıdır. Bulut tabanlı bir ön muhasebe ve iş yönetim platformu kullanarak, tüm açık faturaları, vade tarihlerini ve tahsilat durumlarını tek bir panelden takip edebilirsiniz. Bu sistemler, vadesi yaklaşan veya geciken alacaklar için otomatik hatırlatmalar gönderebilir, raporlar oluşturabilir ve tahsilat süreçlerinizi otomatikleştirebilir. Bu sayede, hiçbir alacağın gözden kaçmamasını sağlarsınız. KOBİ GO gibi platformlar, bu tür otomasyonları işletmelerin hizmetine sunar.
4. Erken Uyarı Sistemleri ve Risk İzleme
Müşterilerinizin ödeme alışkanlıklarındaki ani değişiklikleri veya gecikmeleri bir erken uyarı işareti olarak değerlendirin. Bir müşterinin düzenli olarak vadesinde ödeme yaparken aniden gecikmeye başlaması, finansal bir sorun yaşadığının göstergesi olabilir. Bu tür durumları hızlıca tespit etmek için raporlama ve analiz araçlarını kullanın. Riskli durumları erken fark etmek, proaktif adımlar atmanızı ve potansiyel kötü alacakları önlemenizi sağlar.
5. İletişim ve İlişki Yönetimi
Tahsilat süreci sadece bir para alışverişi değil, aynı zamanda bir ilişki yönetimi sürecidir. Müşterilerinizle açık ve nazik bir iletişim kurun. Vadesi yaklaşan faturalar için hatırlatma e-postaları veya telefon görüşmeleri yapın. Gecikme durumunda, sorunun nedenini anlamaya çalışın ve gerekirse esnek ödeme planları veya taksitlendirme seçenekleri sunun. Unutmayın, iyi bir müşteri ilişkisi, uzun vadeli işbirliğinin temelidir. Müşteri yönetimi, bu süreçte size büyük fayda sağlayacaktır.
Tahsilat Süreçlerini Optimize Etme Stratejileri
Vadeli alacak takibinin en kritik aşamalarından biri, tahsilat süreçlerinin etkin bir şekilde yürütülmesidir. Doğru stratejilerle, ödeme gecikmelerini minimize edebilir ve nakit akışınızı iyileştirebilirsiniz.
1. Proaktif Hatırlatmalar ve İletişim
Ödeme vadesi gelmeden önce müşterilerinize hatırlatmalar gönderin. Bu, vadesi yaklaşan faturaları unutmalarını engeller. Otomatik e-posta veya SMS hatırlatmaları, bu süreci sizin için kolaylaştırır. Hatırlatmalarınızda nazik ama net bir dil kullanın ve ödeme yöntemleri hakkında bilgi verin. Örneğin, "X numaralı faturanızın vadesi Y tarihinde dolacaktır. Ödemenizi kolayca Z linkinden yapabilirsiniz." gibi bir mesaj etkili olabilir.
2. Gecikme Durumunda Adım Adım Tahsilat Prosedürü
Bir ödeme geciktiğinde ne yapacağınızı belirleyen net bir prosedürünüz olsun. Bu prosedür genellikle şu adımları içerir:
- İlk Hatırlatma (Vade tarihinden 1-3 gün sonra): Nazik bir e-posta veya telefon araması ile faturanın geciktiğini bildirin.
- İkinci Hatırlatma (Vade tarihinden 7-10 gün sonra): Daha resmi bir e-posta veya mektup gönderin, gecikmenin sonuçlarını (varsa gecikme faizi) hatırlatın.
- Üçüncü Hatırlatma / Telefon Görüşmesi (Vade tarihinden 15-20 gün sonra): Müşteriyle doğrudan iletişime geçerek sorunun nedenini anlamaya çalışın ve bir ödeme planı üzerinde anlaşmaya çalışın.
- Yasal İşlemler (Gerekirse): Belirli bir sürenin sonunda (örneğin 60-90 gün) ödeme alınamazsa ve tüm çabalar sonuçsuz kalırsa, yasal danışmanlık almayı değerlendirin.
Bu adımların her birinin belgelenmesi ve bir müşteri takibi sisteminde kayıt altında tutulması önemlidir.
3. Esnek Ödeme Planları ve İndirimler
Bazı durumlarda, müşterileriniz gerçekten finansal sıkıntı yaşayabilir. Bu gibi durumlarda, esnek ödeme planları veya küçük indirimler sunmak, alacağın tamamen kaybedilmesinden daha iyi olabilir. Örneğin, toplam borcun bir kısmının hemen ödenmesi karşılığında kalanına vade uzatımı veya küçük bir iskonto teklif edebilirsiniz. Bu, müşteri sadakatini de artırabilir.
4. Tahsilat Performansını Ölçme ve Analiz Etme
Tahsilat süreçlerinizin etkinliğini düzenli olarak ölçün. Ortalama tahsilat süresi, geciken alacakların toplam alacaklara oranı, kötü alacak oranı gibi metrikleri takip edin. Bu veriler, tahsilat stratejilerinizin ne kadar başarılı olduğunu gösterir ve iyileştirme alanlarını belirlemenize yardımcı olur. KOBİ GO gibi platformlar, bu tür analizler için detaylı raporlar sunarak karar verme süreçlerinizi destekler.
Nakit Akışı Riskinin Azaltılması ve Önlenmesi
Vadeli alacakların etkin yönetimi, doğrudan işletmenizin nakit akışı sağlığı ile ilişkilidir. Nakit akışı riskini azaltmak ve hatta önlemek için proaktif adımlar atılmalıdır.
1. Nakit Akışı Tahminleri ve Bütçeleme
Gelecekteki nakit giriş ve çıkışlarınızı düzenli olarak tahmin edin. Vadeli alacakların tahsilat tarihlerini dikkate alarak gerçekçi nakit akışı projeksiyonları oluşturun. Bu tahminler, olası nakit açıklarını önceden görmenizi ve gerekli önlemleri almanızı sağlar. Nakit Akışı Hesaplama araçları bu konuda size yardımcı olabilir. Ayrıca, giderlerinizi ve gelirlerinizi detaylı bir şekilde bütçelemek, finansal disiplini artırır.
2. Kredi Sigortası ve Faktoring Seçenekleri
Büyük ve riskli alacaklar için kredi sigortası yaptırmayı düşünebilirsiniz. Bu sigorta, müşterinizin ödeme yapmaması durumunda alacağınızın belirli bir kısmını karşılar. Alternatif olarak, faktoring hizmetleri, vadeli alacaklarınızı bir finans kuruluşuna satarak anında nakde çevirmenizi sağlar. Bu yöntemler, özellikle hızlı nakit ihtiyacı olan veya riskten kaçınmak isteyen işletmeler için faydalı olabilir.
3. Tedarikçi İlişkileri ve Ödeme Koşulları
Kendi tedarikçilerinizle olan ödeme koşullarınızı da gözden geçirin. Müşterilerinizden aldığınız vadeler ile tedarikçilerinize ödediğiniz vadeler arasında bir denge kurmaya çalışın. Müşterilerinizden 60 gün vade ile tahsilat yaparken, tedarikçilerinize 30 günde ödeme yapmak, nakit akışınızda bir açık oluşturabilir. Tedarikçilerinizle iyi ilişkiler kurarak daha uzun ödeme vadeleri müzakere edebilirsiniz.
4. Finansal Yazılımların Kullanımı
Günümüz teknolojisi, toptan alacak takibi süreçlerini büyük ölçüde kolaylaştırmaktadır. KOBİ GO gibi entegre iş yönetim platformları, faturalandırmadan tahsilata, nakit akışı raporlamasından müşteri ilişkileri yönetimine kadar tüm süreçleri tek bir merkezden yönetmenizi sağlar. Bu tür yazılımlar, manuel hataları azaltır, zaman tasarrufu sağlar ve finansal verileriniz üzerinde daha fazla kontrol sahibi olmanıza olanak tanır. Özellikle toptan ön muhasebe süreçlerinde dijitalleşme, bu riskleri minimize eder.
KOBİ GO ile Vadeli Alacak Takibini Kolaylaştırın
Toptan satış işletmeleri için vadeli alacak yönetimi, karmaşık ve zaman alıcı bir süreç olabilir. Ancak doğru teknolojik araçlarla bu süreçleri otomatikleştirmek ve verimli hale getirmek mümkündür. KOBİ GO, küçük ve orta ölçekli işletmelerin tüm iş süreçlerini tek bir platformda birleştiren bulut tabanlı bir çözümdür.
KOBİ GO'nun Vadeli Alacak Yönetimine Katkıları:
- Merkezi Fatura Takibi: Kestiğiniz tüm faturaları, ödeme vadelerini ve tahsilat durumlarını tek bir ekrandan anlık olarak görüntüleyebilirsiniz. Hangi faturanın vadesi yaklaşıyor, hangisi gecikti, anında bilgi sahibi olursunuz.
- Otomatik Hatırlatmalar: Vadesi yaklaşan veya geciken alacaklar için müşterilerinize otomatik e-posta veya SMS hatırlatmaları göndererek tahsilat süreçlerinizi hızlandırır ve manuel çabayı azaltır.
- Detaylı Cari Hesap Raporları: Her bir müşterinizin cari hesap bakiyesini, ödeme geçmişini ve alacak-borç durumunu detaylı raporlarla takip edebilirsiniz. Bu sayede, hangi müşterinin riskli olduğunu veya hangi müşteriye özel ödeme koşulları sunmanız gerektiğini kolayca belirlersiniz.
- Nakit Akışı Analizi: Gelecek dönem nakit giriş ve çıkışlarınızı, tahmini tahsilat tarihlerini dikkate alarak analiz edebilir, olası nakit sıkışıklıklarını önceden tespit edebilirsiniz. Bu sayede, finansal kararlarınızı daha bilinçli alırsınız.
- Müşteri İlişkileri Yönetimi (CRM) Entegrasyonu: CRM modülü sayesinde, müşterilerinizle olan tüm iletişim geçmişini, notları ve tahsilat görüşmelerini kayıt altında tutarak, daha kişiselleştirilmiş ve etkili tahsilat stratejileri geliştirebilirsiniz.
- Entegrasyon Kolaylığı: E-ticaret platformları ve pazaryerleri ile entegrasyon sayesinde, tüm satış kanallarınızdan gelen verileri tek bir yerde toplayarak alacak takibini basitleştirirsiniz.
KOBİ GO, toptan satış işletmelerinin finansal süreçlerini dijitalleştirerek ve otomatikleştirerek, tahsilat takibi yükünü hafifletir ve işletmelerin ana işlerine odaklanmalarına olanak tanır. Böylece, nakit akışınızı daha sağlıklı yönetirken, müşteri ilişkilerinizi de güçlendirebilirsiniz.
Sonuç: Sağlam Bir Nakit Akışı İçin Proaktif Yönetim
Toptan satışta vadeli alacakların etkin yönetimi, bir işletmenin sürdürülebilir büyümesi ve finansal istikrarı için temel bir unsurdur. Müşteri vadelerinin doğru belirlenmesi, açık faturaların düzenli takibi, tahsilat süreçlerinin optimize edilmesi ve olası gecikmelere karşı proaktif önlemler alınması, nakit akışı riskini önemli ölçüde azaltır. Bu rehberde ele aldığımız adımlar ve stratejiler, KOBİ'lerin bu karmaşık süreci daha kolay ve verimli bir şekilde yönetmelerine yardımcı olacaktır.
Unutmayın, finansal sağlığınız, tahsilat süreçlerinizdeki disiplinle doğrudan orantılıdır. Modern iş yönetim platformları, bu disiplini sağlamak ve manuel hataları ortadan kaldırmak için güçlü araçlar sunar. KOBİ GO, vadeli alacaklarınızı baştan sona yönetmenize, tahsilat süreçlerinizi otomatikleştirmeye ve nakit akışınızı her zaman kontrol altında tutmanıza yardımcı olan entegre çözümleriyle yanınızdadır. İşletmenizin finansal geleceğini güvence altına almak ve büyüme hedeflerinize ulaşmak için bugün vadeli alacak takibi süreçlerinizi gözden geçirin ve dijitalleşmenin gücünden faydalanın.
Sıkça Sorulan Sorular
Vadeli alacak nedir ve toptan satışta neden önemlidir?
Vadeli alacak, işletmenin sattığı mal veya hizmet karşılığında ödemesini belirli bir gelecekteki tarihte alacağı tutardır. Toptan satışta önemlidir çünkü genellikle büyük hacimli işlemler ve uzun ödeme vadeleri içerir. Etkin yönetilmediğinde nakit akışı sıkıntılarına yol açabilirken, doğru yönetimle müşteri ilişkilerini güçlendirir ve satışları artırır.
Cari alacak takibi yaparken nelere dikkat etmeliyim?
Cari alacak takibi yaparken müşteri kredi geçmişini düzenli kontrol etmeli, faturaları net ve anlaşılır düzenlemeli, ödeme vadelerini açıkça belirtmeli, otomatik hatırlatma sistemleri kullanmalı, gecikme durumunda adım adım tahsilat prosedürleri uygulamalı ve tahsilat performansını ölçerek analiz etmelisiniz.
Geciken alacaklar için hangi tahsilat stratejilerini kullanabilirim?
Geciken alacaklar için proaktif hatırlatmalar göndermeli, müşteriyle iletişime geçerek sorunun nedenini anlamaya çalışmalı, esnek ödeme planları veya taksitlendirme seçenekleri sunmalı ve son çare olarak yasal süreçleri değerlendirmelisiniz. Tüm bu adımları bir müşteri yönetimi sistemiyle kayıt altında tutmalısınız.
Nakit akışı riskini azaltmak için hangi önlemleri almalıyım?
Nakit akışı riskini azaltmak için düzenli nakit akışı tahminleri ve bütçeleme yapmalı, büyük alacaklar için kredi sigortası veya faktoring seçeneklerini değerlendirmeli, kendi tedarikçilerinizle ödeme koşullarınızı dengelemeli ve KOBİ GO gibi finansal yazılımlar kullanarak süreçleri dijitalleştirmelisiniz.
KOBİ GO, vadeli alacak yönetiminde işletmeme nasıl yardımcı olabilir?
KOBİ GO, merkezi fatura takibi, otomatik hatırlatmalar, detaylı cari hesap raporları, nakit akışı analizi ve CRM entegrasyonu gibi özellikleriyle vadeli alacak yönetiminizi kolaylaştırır. Tüm finansal süreçleri tek bir platformda birleştirerek manuel hataları azaltır, zaman tasarrufu sağlar ve finansal verileriniz üzerinde daha fazla kontrol sahibi olmanızı sağlar.
Toptan alacak takibinde yapay zeka kullanımı mümkün müdür?
Evet, yapay zeka (AI) destekli sistemler, müşteri ödeme davranışlarını analiz ederek potansiyel gecikmeleri tahmin edebilir, tahsilat süreçlerini optimize edebilir ve riskli müşterileri belirleyebilir. KOBİ GO gibi platformlar, bu tür AI destekli özelliklerle işletmelerin daha akıllı kararlar almasına yardımcı olabilir.
Vadeli alacakların takibi için hangi raporlar önemlidir?
Vadeli alacakların takibi için yaşlandırma raporları (alacakların vadesine göre sınıflandırılması), ortalama tahsilat süresi raporları, gecikme oranları raporları ve kötü alacak raporları önemlidir. Bu raporlar, tahsilat performansınızı değerlendirmenize ve iyileştirme alanlarını belirlemenize yardımcı olur.
İlgili Sayfalar
Nakit Akışı Yönetimi: İşletmenizin Can Damarı Nasıl Kontrol Edilir?
İşletmenizin sürdürülebilirliği için nakit akışı yönetimi hayati önem taşır. Tahsilat, ödeme, borç ve alacaklarınızı etkin bir şekilde yönet
Perakende Nakit Akışı Yönetimi: Mağazanızın Can Damarı
Perakende işletmeleri için nakit akışı yönetimi hayati önem taşır. Satış tahsilatları, tedarikçi ödemeleri ve stok yatırımlarını dengeleyere