KDV Beyannamesi: KOBİ'ler İçin Adım Adım Hazırlama Rehberi
KDV beyannamesi hazırlama süreci KOBİ'ler için karmaşık olabilir. Bu rehber, KDV beyannamesinin doğru ve eksiksiz hazırlanmasını, gerekli belgeleri ve sık yapılan hataları adım adım açıklıyor. KOBİ GO ile süreci kolaylaştırın.
KDV Beyannamesi Nedir ve KOBİ'ler İçin Neden Önemlidir?
Katma Değer Vergisi (KDV), Türkiye'de mal ve hizmet teslimlerinde uygulanan, nihai tüketicinin yüklendiği bir dolaylı vergidir. İşletmeler, topladıkları KDV'yi (hesaplanan KDV) ve ödedikleri KDV'yi (indirilecek KDV) devlete beyan eder ve aradaki farkı öder veya sonraki döneme devreder. KOBİ'ler için KDV beyannamesi, finansal sağlığın ve yasal uyumluluğun temel taşlarından biridir. Doğru ve zamanında yapılan beyannameler, olası vergi cezalarını önler, işletmenin nakit akışını doğru yönetmesine yardımcı olur ve mali disiplini sağlar.
KDV beyannamesinin düzenli olarak hazırlanması, KOBİ'lerin mali kayıtlarını düzenli tutma alışkanlığını pekiştirir. Bu da genel ön muhasebe süreçlerini daha şeffaf ve yönetilebilir kılar. Yanlış veya eksik beyanlar, vergi incelemelerine, gecikme zamlarına ve ciddi maliyetlere yol açabilir. Bu nedenle KOBİ'lerin bu sürece azami özen göstermesi kritik öneme sahiptir.
KDV Beyannamesi Hazırlamadan Önce Bilmeniz Gereken Temel Kavramlar
KDV beyannamesi sürecine başlamadan önce bazı temel kavramları anlamak, işinizi büyük ölçüde kolaylaştıracaktır:
- Hesaplanan KDV: İşletmenizin yaptığı satışlar (mal veya hizmet teslimleri) üzerinden müşterilerinizden tahsil ettiği KDV tutarıdır. Örneğin, %20 KDV oranıyla 1.000 TL'lik bir ürün sattığınızda, 200 TL hesaplanan KDV oluşur.
- İndirilecek KDV: İşletmenizin faaliyetleri için yaptığı alışlar (mal veya hizmet alımları) üzerinden tedarikçilere ödediği KDV tutarıdır. Örneğin, %20 KDV oranıyla 500 TL'lik bir hammadde aldığınızda, 100 TL indirilecek KDV oluşur.
- KDV Tevkifatı: Vergi alacağını güvence altına almak amacıyla, vergiye tabi işlemi yapanların değil, alıcıların verginin tamamını veya bir kısmını keserek vergi dairesine ödemesi işlemidir. Özellikle belirli hizmet ve yapım işlerinde yaygın olarak uygulanır.
- KDV Beyanname Dönemi: KDV beyannameleri genellikle aylık olarak verilir. Ancak bazı küçük işletmeler için üç aylık beyanname dönemleri de söz konusu olabilir. Dönem sonunda, hesaplanan KDV'den indirilecek KDV çıkarılarak ödenecek KDV veya devreden KDV bulunur.
- Devreden KDV: İndirilecek KDV'nin hesaplanan KDV'den fazla olması durumunda ortaya çıkan ve bir sonraki beyanname dönemine aktarılan KDV tutarıdır. Bu, işletmenin o dönemde KDV ödemeyeceği, aksine vergi dairesinden alacaklı olduğu anlamına gelir.
Bu kavramları doğru anlamak, muhasebe yazılımı kullanırken veya manuel hesaplama yaparken hataları minimize etmenizi sağlar.
KDV Beyannamesi Hazırlama Süreci: Adım Adım Rehber
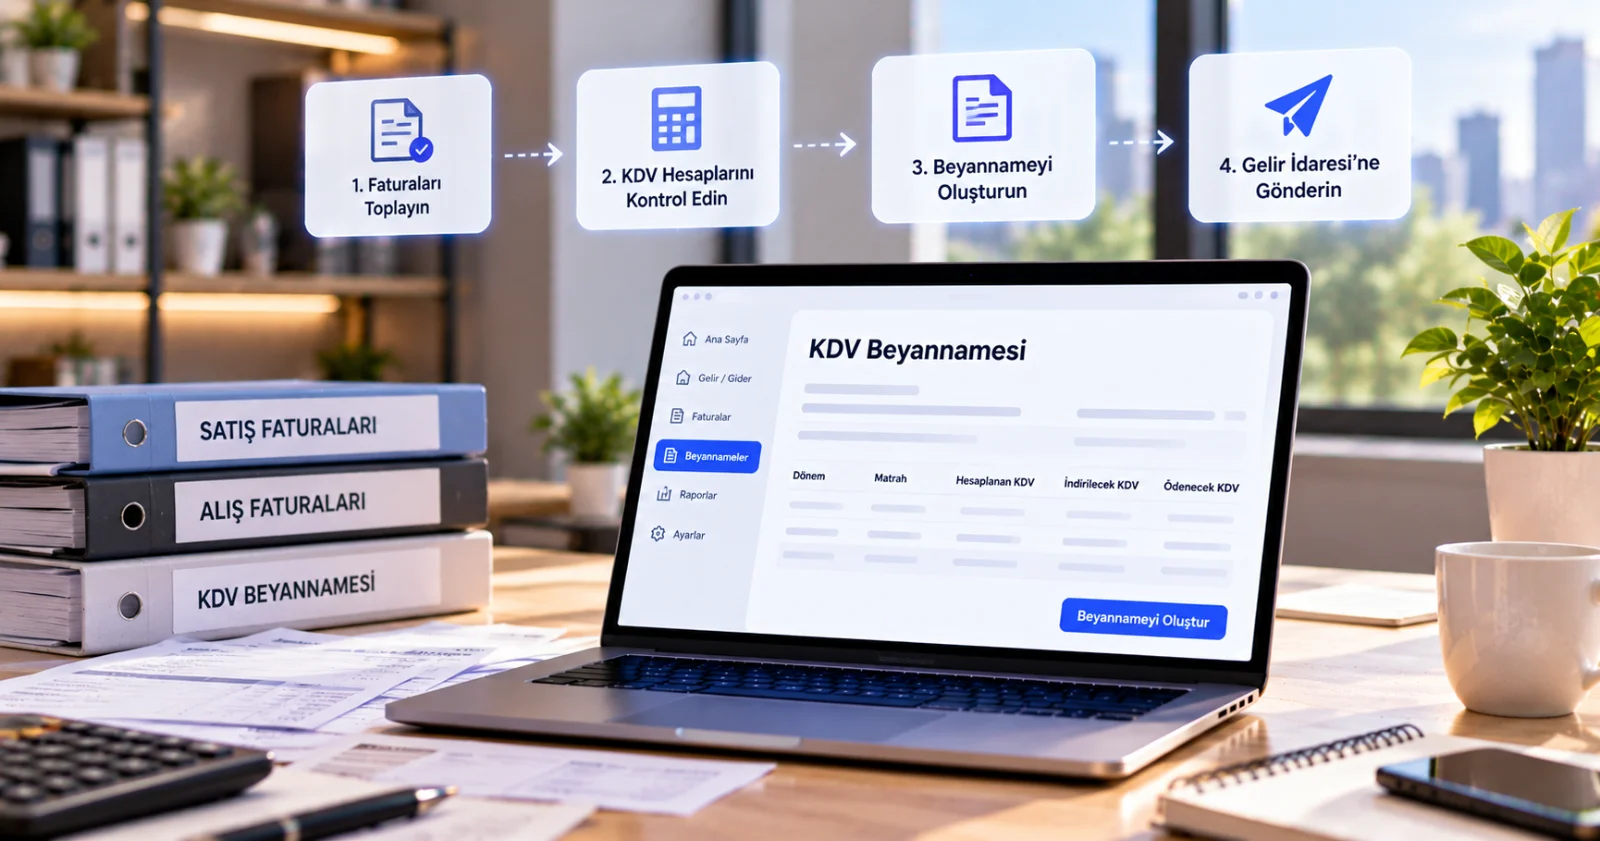
KDV beyannamesi hazırlama süreci, düzenli ve dikkatli bir çalışma gerektirir. İşte adım adım yapmanız gerekenler:
1. Gerekli Belgeleri Toplama ve Düzenleme
Beyanname hazırlığının ilk adımı, ilgili döneme ait tüm mali belgeleri eksiksiz bir şekilde toplamaktır. Bu belgeler şunları içerir:
- Satış Faturaları: İşletmenizin düzenlediği tüm satış faturaları (e-fatura, e-arşiv fatura, kağıt fatura).
- Alış Faturaları: İşletmenizin tedarikçilerden aldığı tüm alış faturaları.
- Gider Belgeleri: İşletme faaliyetleriyle ilgili tüm gider belgeleri (kira, elektrik, su, telefon, akaryakıt vb. faturaları).
- Banka Ekstreleri: Dönem içerisindeki tüm banka hareketlerini gösteren ekstreler.
- Yazar Kasa Fişleri / POS Raporları: Nakit veya kredi kartı ile yapılan perakende satışlara ilişkin belgeler.
- İthalat ve İhracat Belgeleri: Eğer varsa, ithalat veya ihracat işlemlerine ait gümrük beyannameleri ve ilgili diğer belgeler.
- KDV Tevkifat Belgeleri: Tevkifat uygulanan işlemlerle ilgili belgeler.
Bu belgelerin tarih, tutar, KDV oranı ve mükellef bilgilerinin doğru olduğundan emin olun. Elektronik belgelerin (e-fatura, e-arşiv) düzenli bir şekilde arşivlenmesi, bu aşamada büyük kolaylık sağlar.
2. Hesaplanan KDV ve İndirilecek KDV'nin Tespiti
Topladığınız belgeler ışığında, ilgili dönemdeki hesaplanan KDV ve indirilecek KDV tutarlarını belirlemeniz gerekir:
- Hesaplanan KDV: Tüm satış faturalarınızı ve perakende satış belgelerinizi inceleyerek, farklı KDV oranlarına göre (örneğin %1, %10, %20) satışlarınız üzerinden tahsil ettiğiniz KDV tutarlarını ayrı ayrı toplayın.
- İndirilecek KDV: Tüm alış faturalarınızı ve gider belgelerinizi inceleyerek, işletme faaliyetlerinizle ilgili alımlarınız üzerinden ödediğiniz KDV tutarlarını toplayın. Burada dikkat edilmesi gereken, indirilemeyecek KDV'lerin (örneğin işletme faaliyetiyle ilgili olmayan harcamaların KDV'si) bu toplama dahil edilmemesidir.
Bu hesaplamaları yaparken, her KDV oranını ayrı ayrı takip etmek, beyanname formunu doğru doldurmak için esastır. Özellikle e-ticaret KDV hesaplamaları, farklı senaryolar içerebildiği için ek dikkat gerektirebilir.
3. KDV Mahsubu ve Ödenecek/Devreden KDV'nin Belirlenmesi
Hesaplanan ve indirilecek KDV tutarlarını belirledikten sonra, KDV mahsubunu yaparak ödenecek veya devreden KDV tutarını bulursunuz:
- Ödenecek KDV: Eğer Hesaplanan KDV tutarı, İndirilecek KDV tutarından yüksekse, aradaki fark vergi dairesine ödenecek KDV'dir.
- Devreden KDV: Eğer İndirilecek KDV tutarı, Hesaplanan KDV tutarından yüksekse, aradaki fark bir sonraki döneme devreden KDV olarak kaydedilir. Bu durumda o dönemde vergi ödemezsiniz ve alacağınız bir sonraki döneme aktarılır.
Geçmiş dönemlerden gelen devreden KDV varsa, bu tutarı da mevcut dönemin indirilecek KDV tutarına eklemeyi unutmayın.
4. KDV Beyannamesinin Düzenlenmesi ve Gönderilmesi
Hesaplamaları tamamladıktan sonra, Gelir İdaresi Başkanlığı'nın (GİB) e-Beyanname sistemi üzerinden beyannameyi düzenlemeniz gerekir:
- e-Beyanname Sistemine Giriş: Mali müşaviriniz aracılığıyla veya e-Devlet şifrenizle GİB'in e-Beyanname sistemine giriş yapın.
- Beyanname Formunu Doldurma: İlgili beyanname dönemini seçerek KDV beyanname formunu açın. Hesapladığınız tüm KDV tutarlarını (hesaplanan, indirilecek, tevkifat vb.) ilgili alanlara dikkatlice girin.
- Kontrol ve Onay: Beyannameyi doldurduktan sonra, tüm bilgilerin doğru ve eksiksiz olduğunu kontrol edin. Herhangi bir hata veya eksiklik, sonradan düzeltme beyannamesi vermenizi gerektirebilir ki bu da ek maliyet veya gecikmelere yol açabilir.
- Beyannamenin Gönderilmesi: Kontrolleri tamamladıktan sonra beyannameyi elektronik ortamda GİB'e gönderin. Gönderim sonrası tahakkuk fişini almayı unutmayın.
- Ödeme: Beyannamede ödenecek KDV çıkması durumunda, tahakkuk fişinde belirtilen son ödeme tarihine kadar verginizi anlaşmalı bankalar aracılığıyla veya GİB'in online ödeme sistemi üzerinden ödeyin.
Bu süreçte KOBİ GO gibi bir iş yönetim platformu, verilerin otomatik olarak toplanması ve beyannameye hazır hale getirilmesi konusunda büyük kolaylık sağlar.
KDV Beyannamesi Hazırlarken Yapılan Sık Hatalar ve Önlemler
KOBİ'lerin KDV beyannamesi hazırlarken sıkça yaptığı bazı hatalar vardır. Bu hatalardan kaçınmak için dikkatli olmak gerekir:
- Belge Eksikliği veya Düzensizliği: Faturaların kaybolması, yanlış dosyalanması veya eksik olması, doğru hesaplama yapmayı engeller. Tüm belgelerin dijital veya fiziksel olarak düzenli arşivlenmesi önemlidir.
- Yanlış KDV Oranı Uygulaması: Farklı ürün ve hizmetler için farklı KDV oranları uygulanabilir. Yanlış oran kullanımı, beyannamede hataya yol açar.
- İndirilemeyecek KDV'nin İndirilmesi: İşletme faaliyetiyle ilgili olmayan veya yasal olarak indirilemeyen KDV'lerin indirilmesi vergi incelemesinde sorun yaratır.
- Tevkifat Uygulamalarının Gözden Kaçırılması: Tevkifatlı işlemlerde KDV'nin doğru şekilde beyan edilmemesi, ciddi cezalarla sonuçlanabilir.
- Süresinde Beyan ve Ödeme Yapmama: Beyannamenin yasal süresi içinde verilmemesi veya ödemenin gecikmesi, gecikme zammı ve cezai yaptırımları beraberinde getirir.
- Geçmiş Dönem Devirlerinin Yanlış Hesaplanması: Bir önceki dönemin devreden KDV'sinin yanlış aktarılması, zincirleme hatalara neden olur.
Bu tür hataları minimize etmek için, muhasebe süreçlerinizi otomatikleştiren ve veri tutarlılığını sağlayan çözümlerden yararlanmak önemlidir. Örneğin, ön muhasebe nasıl tutulur rehberimizdeki adımları takip etmek, bu süreçte size yardımcı olabilir.
KOBİ GO ile KDV Beyannamesi Sürecini Nasıl Kolaylaştırırsınız?
KOBİ'ler için KDV beyannamesi hazırlama süreci, manuel olarak yapıldığında zaman alıcı, hata potansiyeli yüksek ve karmaşık olabilir. KOBİ GO, bulut tabanlı iş yönetim platformu sayesinde bu süreci sizin için önemli ölçüde basitleştirir ve hata riskini azaltır:
- Otomatik Belge Takibi: KOBİ GO'nun muhasebe entegrasyonları sayesinde, e-fatura ve e-arşiv faturalarınız otomatik olarak sisteme işlenir. Satış ve alış faturalarınız anlık olarak kaydedilir, böylece tüm belgeleriniz tek bir platformda düzenli bir şekilde toplanır.
- Anlık KDV Hesaplamaları: Sistem, girilen satış ve alış verilerine göre hesaplanan KDV ve indirilecek KDV tutarlarını anlık olarak hesaplar. Farklı KDV oranlarına göre ayrıştırmalar otomatik yapılır.
- Raporlama ve Analiz: KOBİ GO, ilgili döneme ait KDV icmallerini ve detaylı raporları kolayca oluşturmanızı sağlar. Bu raporlar, beyanname formunu doldururken size doğrudan veri sağlar ve hata yapma olasılığını en aza indirir.
- Veri Tutarlılığı: Tüm finansal verilerinizin tek bir merkezde toplanması, veri tutarlılığını artırır ve farklı sistemler arasında veri aktarımı kaynaklı hataları ortadan kaldırır.
- Mali Müşavir Entegrasyonu: KOBİ GO üzerinden mali müşaviriniz, işletmenizin finansal verilerine güvenli bir şekilde erişebilir. Bu sayede beyanname hazırlık ve kontrol süreçleri daha hızlı ve verimli hale gelir.
- Zaman ve Maliyet Tasarrufu: Manuel veri girişi ve hesaplama ihtiyacını azaltarak, KOBİ'lerin değerli zamanından tasarruf etmesini sağlar. Hata riskinin azalması, olası cezalar ve düzeltme maliyetlerinden korunmanıza yardımcı olur.
KOBİ GO'nun sunduğu bu entegre çözüm, KDV beyannamesi hazırlama yükünü hafifleterek KOBİ'lerin ana işlerine odaklanmasına olanak tanır. Ayrıca, KDV hesaplama gibi araçlar da süreçlerinizi kolaylaştırabilir.
KDV Beyannamesi Hakkında Sıkça Sorulan Sorular
KDV beyannamesi ne zaman verilir ve ödenir?
KDV beyannameleri, ilgili hesap dönemini takip eden ayın 28. günü akşamına kadar verilir ve aynı günün akşamına kadar ödenir. Örneğin, Ocak ayı KDV beyannamesi 28 Şubat akşamına kadar verilip ödenmelidir. Bazı özel durumlarda (örneğin mücbir sebep hali) bu süreler uzatılabilir.
Devreden KDV ne anlama gelir?
Devreden KDV, bir beyanname döneminde indirilecek KDV tutarının, hesaplanan KDV tutarından fazla olması durumunda ortaya çıkan ve bir sonraki beyanname dönemine aktarılan KDV alacağıdır. İşletme o dönemde KDV ödemez, aksine vergi dairesinden alacaklı duruma gelir.
KDV beyannamesinde hata yaparsam ne olur?
KDV beyannamesinde yapılan hatalar, vergi ziyaı cezası, gecikme faizi veya özel usulsüzlük cezaları gibi yaptırımlarla sonuçlanabilir. Hatayı fark ettiğiniz anda düzeltme beyannamesi vermeniz, cezaların hafiflemesine veya hiç uygulanmamasına yardımcı olabilir. Ancak düzeltme beyannamesi de belirli prosedürlere tabidir.
E-fatura ve e-arşiv fatura KDV beyannamesini nasıl etkiler?
E-fatura ve e-arşiv faturalar, dijital ortamda düzenlendiği için KDV beyannamesi hazırlık sürecini kolaylaştırır. Bu faturalardaki KDV tutarları otomatik olarak muhasebe sisteminize işlenebilir, böylece manuel veri girişi ve hata riski azalır. KOBİ GO gibi platformlar, bu tür e-fatura entegrasyonları ile süreci hızlandırır.
KDV iadesi almak mümkün müdür?
Evet, belirli şartlar altında KDV iadesi almak mümkündür. Özellikle ihracat yapan işletmeler, indirimli orana tabi mal ve hizmet teslimi yapanlar veya tevkifat uygulanan işlemlerde KDV iadesi talep edebilirler. KDV iadesi süreci, vergi dairesine başvuruyu, gerekli belgelerin sunulmasını ve inceleme süreçlerini içerir.
KOBİ GO, KDV beyannamesi hazırlığında mali müşavirin yerini alır mı?
Hayır, KOBİ GO bir mali müşavirin yerini almaz. KOBİ GO, KDV beyannamesi hazırlık süreçlerinizi otomatikleştiren, veri toplama ve raporlama gibi aşamalarda size büyük kolaylık sağlayan bir araçtır. Ancak yasal mevzuata uygunluk, vergi danışmanlığı ve beyannamenin nihai onayı gibi kritik konularda profesyonel bir mali müşavirin desteği vazgeçilmezdir. KOBİ GO, mali müşavirinizle işbirliğini daha verimli hale getirir.
KDV beyannamesi için hangi KDV oranları geçerlidir?
Türkiye'de genel KDV oranları %1, %10 ve %20'dir. Hangi oranın uygulanacağı, satılan mal veya hizmetin türüne göre değişiklik gösterir. Örneğin temel gıda maddelerinde %1 veya %10, genel mal ve hizmetlerde ise %20 KDV oranı uygulanır. Güncel KDV oranlarını ve hangi ürün/hizmet için hangi oranın geçerli olduğunu Vergi Usul Kanunu ve ilgili tebliğlerden takip etmek önemlidir.
Sonuç
KDV beyannamesi hazırlamak, KOBİ'ler için hem yasal bir zorunluluk hem de finansal disiplinin önemli bir göstergesidir. Sürecin karmaşıklığına rağmen, doğru bilgi, düzenli belge takibi ve teknolojik destekle bu süreç kolaylıkla yönetilebilir. Hesaplanan ve indirilecek KDV'nin doğru tespiti, sık yapılan hatalardan kaçınmak ve yasal yükümlülüklere zamanında uymak, işletmenizin mali sağlığı için hayati öneme sahiptir.
KOBİ GO, bulut tabanlı iş yönetim platformuyla KDV beyannamesi hazırlık sürecini otomatikleştirerek, KOBİ'lerin zaman ve kaynak tasarrufu yapmasını sağlar. Faturaların otomatik işlenmesinden anlık KDV hesaplamalarına, detaylı raporlamadan mali müşavir entegrasyonuna kadar sunduğu çözümlerle, KOBİ'lerin vergi süreçlerini daha şeffaf, hatasız ve verimli hale getirir. KOBİ GO ile mali süreçlerinizi güvenle yönetin, işletmenizin büyümesine odaklanın.