Geciken Tahsilat Nasıl Azaltılır? KOBİ'ler İçin Rehber
İşletmenizin nakit akışını tehdit eden geciken tahsilat sorununa çözüm mü arıyorsunuz? Bu rehberle alacak yönetimi stratejilerini öğrenin ve tahsilat hızınızı artırın.
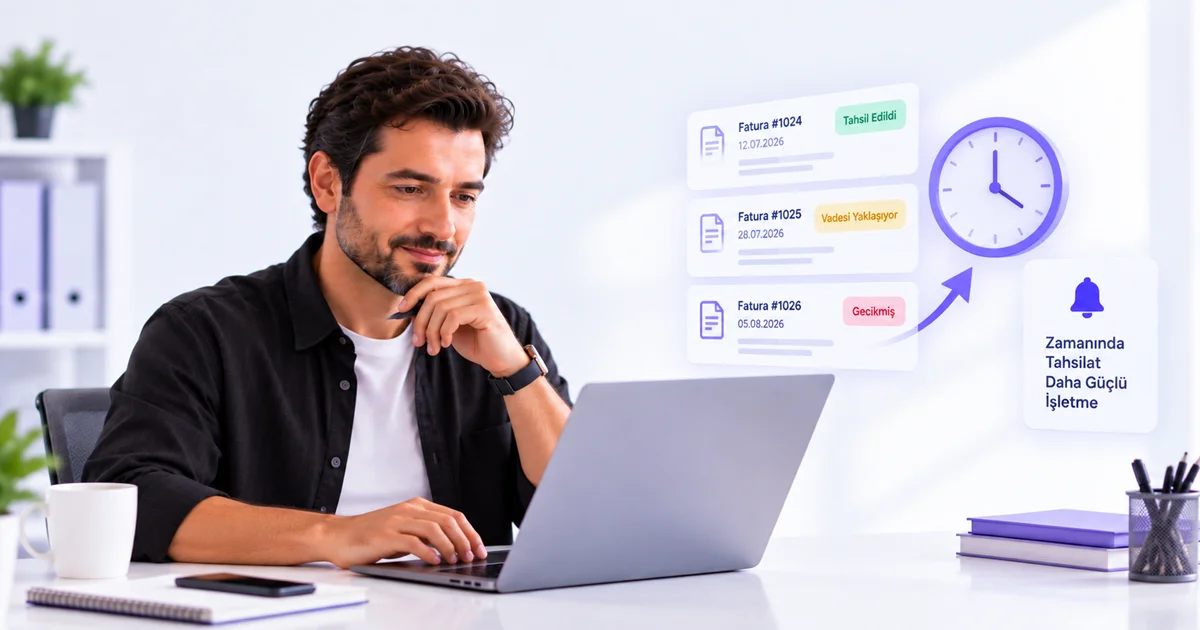
Geciken Tahsilat Nedir ve Neden Önemlidir?
İşletmeler için satış yapmak kadar, yapılan satışların bedelini zamanında tahsil etmek de hayati öneme sahiptir. Ancak, çoğu KOBİ'nin karşılaştığı en büyük sorunlardan biri, nakit akışını doğrudan etkileyen geciken tahsilat veya tahsilat gecikmesi sorunudur. Peki, geciken tahsilat tam olarak nedir ve neden bu kadar önemlidir?
Geciken tahsilat, bir işletmenin müşterilerinden veya iş ortaklarından alması gereken ödemelerin, belirlenen vade tarihinde veya sonrasında yapılmaması durumunu ifade eder. Bu durum, sadece anlık finansal sıkışıklığa yol açmakla kalmaz, aynı zamanda işletmenin genel sağlığını ve büyüme potansiyelini de olumsuz etkiler. Bir işletmenin sermayesi, alacaklarda kilitli kaldığında, yeni yatırımlar yapma, operasyonel giderleri karşılama veya beklenmedik durumlar için rezerv oluşturma kabiliyeti ciddi şekilde kısıtlanır.
"Nakit kraldır." Bu ifade, işletmelerin finansal sağlığı için nakit akışının ne kadar kritik olduğunu özetler. Geciken tahsilatlar, nakit akışını bozan en önemli faktörlerden biridir. Bir araştırmaya göre, KOBİ'lerin %60'ından fazlası, tahsilat gecikmeleri nedeniyle ciddi finansal zorluklar yaşamaktadır. Bu durum, işletmelerin büyümesini yavaşlatmakla kalmaz, aynı zamanda iflas riskini de artırabilir.
Geciken tahsilat sadece para kaybı değil, aynı zamanda zaman kaybı ve operasyonel verimsizlik anlamına da gelir. Tahsilat süreçlerini yönetmek için harcanan ek mesai, yasal süreçler ve müşteri ilişkilerindeki potansiyel gerilimler, işletmelerin ana faaliyet alanlarına odaklanmasını engeller. Bu nedenle, tahsilat gecikmelerini minimize etmek ve alacak yönetimini etkin bir şekilde yapmak, her KOBİ'nin öncelikli hedeflerinden biri olmalıdır.
Geciken Tahsilatların Temel Nedenleri
Geciken tahsilat sorunuyla mücadele etmek için öncelikle bu gecikmelerin kökenindeki nedenleri anlamak gerekir. Birçok farklı faktör, müşterilerin ödemelerini zamanında yapmamasına yol açabilir. Bu nedenleri bilmek, doğru önlemleri almanıza ve stratejiler geliştirmenize yardımcı olacaktır.
Başlıca gecikme nedenleri şunlardır:
- Müşteri Tarafındaki Finansal Sorunlar: En yaygın nedenlerden biri, müşterinin kendi finansal sıkıntılarıdır. Ekonomik dalgalanmalar, beklenmedik giderler veya kendi alacak tahsilat sorunları, müşterinin size olan ödemesini geciktirmesine yol açabilir.
- Yetersiz Kredi ve Risk Değerlendirmesi: Yeni bir müşteriyle çalışmaya başlamadan önce yeterli risk analizi yapılmaması, ileride tahsilat sorunlarına davetiye çıkarabilir. Müşterinin ödeme geçmişi, finansal gücü ve sektördeki itibarı iyi araştırılmalıdır.
- Belirsiz veya Eksik Sözleşmeler: Ödeme koşullarının, vade tarihlerinin ve gecikme durumundaki yaptırımların net olarak belirtilmediği sözleşmeler, anlaşmazlıklara ve dolayısıyla gecikmelere zemin hazırlar.
- Fatura Hataları veya Anlaşmazlıklar: Faturada yanlış tutar, yanlış ürün tanımı veya eksik bilgi gibi hatalar, müşterinin faturayı sorgulamasına ve ödemeyi ertelemesine neden olabilir. Hizmet veya ürün kalitesiyle ilgili anlaşmazlıklar da ödeme gecikmelerini tetikler.
- Etkin Olmayan Tahsilat Süreçleri: İşletmenin kendi tahsilat süreçlerinin yavaş, düzensiz veya otomatikleşmemiş olması, hatırlatmaların zamanında yapılmaması, müşteri takibinin aksaması gibi durumlar gecikmeleri artırır.
- Vade Sürelerinin Uzun Olması: Rekabetçi olmak adına müşterilere çok uzun vadeler tanımak, işletmenin nakit akışını olumsuz etkileyebilir ve tahsilat riskini artırabilir.
- İletişim Eksikliği: Müşteriyle düzenli ve açık iletişimin olmaması, potansiyel sorunların erken tespit edilmesini engeller ve gecikmelerin büyümesine yol açabilir.
Bu nedenleri anlamak, işletmenizin tahsilat stratejilerini geliştirirken hangi alanlara odaklanmanız gerektiğini belirlemenize yardımcı olacaktır. Örneğin, eğer gecikmelerin çoğu müşteri finansal sorunlarından kaynaklanıyorsa, daha sıkı risk değerlendirmeleri veya daha esnek ödeme planları sunma gibi çözümler düşünülebilir.
Etkin Bir Vade Politikası Nasıl Oluşturulur?
Geciken tahsilatları azaltmanın ilk adımı, sağlam ve uygulanabilir bir vade politikası oluşturmaktır. Doğru belirlenmiş vadeler, hem müşterilerinizin ödeme kapasitesini göz önünde bulundurur hem de işletmenizin nakit akışını korur.
1. Müşteri Segmentasyonuna Göre Vade Belirleme
Tüm müşterilere aynı vadeyi uygulamak her zaman en etkili yöntem değildir. Müşteri segmentasyonu yaparak, farklı müşteri gruplarına farklı vade seçenekleri sunabilirsiniz:
- Yeni Müşteriler: Güven tesis edilene kadar daha kısa vadeler veya ön ödeme talep edilebilir.
- Uzun Süreli ve Güvenilir Müşteriler: Ödeme geçmişi temiz olan, sadık müşterilere daha esnek veya uzun vadeler sunarak müşteri memnuniyetini artırabilirsiniz.
- Yüksek Riskli Müşteriler: Ödeme geçmişi sorunlu veya finansal durumu belirsiz olan müşteriler için daha kısa vadeler, peşin ödeme veya teminat talep edilebilir.
2. Sektör Standartlarını ve Rekabeti Göz Önünde Bulundurma
Kendi sektörünüzdeki genel vade uygulamalarını araştırın. Rakiplerinizin sunduğu vadelerle rekabet edebilecek, ancak işletmenizin finansal sağlığını riske atmayacak bir denge bulun. Çok kısa vadeler müşteri kaybetmenize, çok uzun vadeler ise nakit akışı sorunları yaşamanıza neden olabilir.
3. Ödeme Koşullarını Şeffaf ve Net Bir Şekilde Belirleme
Tüm satış sözleşmelerinde, tekliflerde ve faturalarda ödeme koşullarını, vade tarihlerini ve gecikme durumunda uygulanacak yaptırımları (örneğin, gecikme faizi) açıkça belirtin. Müşterilerinizin bu koşulları tam olarak anladığından emin olun. Ön muhasebe kayıtlarınızda bu bilgilerin doğru ve eksiksiz olduğundan emin olun.
4. Erken Ödeme İndirimleri ve Gecikme Cezaları
- Erken Ödeme İndirimleri: Müşterileri vadesinden önce ödeme yapmaya teşvik etmek için küçük yüzdelik indirimler sunabilirsiniz (örneğin, "10 gün içinde ödemede %2 indirim"). Bu, nakit akışınızı hızlandırabilir.
- Gecikme Cezaları: Ödeme vadesini aşan durumlarda uygulanacak makul gecikme faizlerini veya cezalarını sözleşmelerinizde belirtin. Bu, müşteriler için bir caydırıcılık unsuru oluşturacaktır.
5. Esnek Ödeme Planları Sunma
Büyük tutarlı işlerde veya uzun vadeli projelerde, müşterilere taksitli ödeme veya kilometre taşına bağlı ödeme planları sunmak, hem müşterinin yükünü hafifletebilir hem de sizin için daha düzenli bir nakit akışı sağlayabilir.
Etkin bir vade politikası, sadece tahsilat gecikmelerini azaltmakla kalmaz, aynı zamanda müşteri ilişkilerinizi de güçlendirir, çünkü şeffaf ve adil bir yapı sunar. KOBİ GO gibi platformlar, faturalarınızda bu koşulları net bir şekilde belirtmenize ve otomatik hatırlatmalar ayarlamanıza yardımcı olarak vade politikanızın uygulanmasını kolaylaştırır.
Müşteri Risk Değerlendirmesi ve Kredi Yönetimi
Geciken tahsilatların önüne geçmenin en kritik yollarından biri, daha işin başında doğru müşteriyle çalışmaktır. Bu da etkin bir müşteri risk değerlendirmesi ve kredi yönetimi süreciyle mümkündür.
1. Kapsamlı Müşteri Araştırması
Yeni bir müşteriyle büyük bir iş yapmadan önce veya vadeli satış yapmayı planlarken, detaylı bir araştırma yapın:
- Ticaret Sicil Kayıtları: Şirketin kuruluş tarihi, sermayesi, ortaklık yapısı gibi temel bilgilere ulaşın.
- Kredi Raporları: Kredi kayıt kuruluşlarından (örneğin, Kredi Kayıt Bürosu) müşterinin kredi notunu ve ödeme geçmişini sorgulayın. Bu, müşterinin genel finansal sağlığı hakkında önemli ipuçları verir.
- Referans Kontrolü: Müşterinin daha önce çalıştığı tedarikçilerden veya iş ortaklarından referans isteyin ve ödeme disiplinleri hakkında bilgi alın.
- Sektörel İtibar: Müşterinin sektördeki itibarını, piyasadaki konumunu ve potansiyel risk faktörlerini araştırın.
2. Kredi Limitleri ve Ödeme Şartları Belirleme
Her müşteriye, yapılan risk değerlendirmesi sonucuna göre bir kredi limiti ve ödeme şartları atayın. Bu limitler, müşterinin ödeme kapasitesini ve risk seviyesini yansıtmalıdır. Örneğin:
- Düşük riskli müşterilere daha yüksek kredi limitleri ve daha uzun vadeler.
- Orta riskli müşterilere daha kısıtlı limitler ve standart vadeler.
- Yüksek riskli müşterilere ise daha kısa vadeler, daha sıkı teminatlar veya peşin ödeme koşulları.
3. Düzenli Müşteri Takibi ve Güncelleme
Müşteri ilişkileri dinamiktir. Bir müşterinin finansal durumu zamanla değişebilir. Bu nedenle, mevcut müşterilerinizin finansal durumlarını ve ödeme geçmişlerini düzenli olarak gözden geçirin. Özellikle büyük siparişler veya uzun süreli projeler öncesinde güncel bir risk değerlendirmesi yapmak faydalı olacaktır.
KOBİ GO gibi CRM ve müşteri yönetimi özelliklerine sahip platformlar, müşteri verilerini tek bir yerde toplamanızı, ödeme geçmişlerini izlemenizi ve risk profillerini güncel tutmanızı kolaylaştırır. Bu sayede, hangi müşterinin ne kadar risk taşıdığını anlık olarak görebilir ve buna göre aksiyon alabilirsiniz.
Sistematik Takip ve Hatırlatma Süreçleri
Mükemmel bir vade politikası ve risk değerlendirmesi olsa bile, tahsilat gecikmesi sorununu tamamen ortadan kaldırmak zordur. Bu noktada devreye, proaktif ve sistematik bir takip ve hatırlatma süreci girer. Etkin bir takip sistemi, gecikmeleri minimize eder ve müşteri ilişkilerini korurken alacaklarınızı zamanında tahsil etmenizi sağlar.
1. Fatura Kesiminden İtibaren Proaktif İletişim
- Erken Hatırlatmalar: Fatura kesildikten birkaç gün sonra veya vadeden bir hafta önce, nazik bir e-posta veya SMS ile müşteriye ödeme hatırlatması gönderin. Bu, müşterinin ödeme planlarını yapmasına yardımcı olur.
- Fatura Doğrulama: Faturayı gönderdikten sonra müşterinin faturayı aldığından ve herhangi bir sorun olmadığından emin olmak için kısa bir kontrol araması veya e-postası yapın. Bu, olası anlaşmazlıkları erken aşamada çözmenizi sağlar.
2. Vade Tarihinde Otomatik Hatırlatmalar
Vade tarihinde otomatik bir hatırlatma gönderilmesi, müşterinin ödemeyi unutma ihtimalini ortadan kaldırır. Bu hatırlatma, ödemenin vadesinin geldiğini ve beklediğinizi belirtmelidir.
3. Gecikme Durumunda Kademeli Yaklaşım
Ödeme vadesi geçtikten sonra devreye girecek, önceden belirlenmiş bir iletişim planınız olmalıdır. Bu plan, giderek artan bir ciddiyet seviyesiyle ilerlemelidir:
- İlk Hatırlatma (Vade + 1-3 Gün): Nazik bir e-posta veya telefon araması ile ödemenin geciktiğini ve yardım edebileceğiniz bir durum olup olmadığını sorun.
- İkinci Hatırlatma (Vade + 7 Gün): Daha resmi bir e-posta veya mektup ile geciken ödemeyi hatırlatın ve ödeme planı veya alternatif çözümler sunmaya hazır olduğunuzu belirtin.
- Üçüncü Hatırlatma (Vade + 15-20 Gün): Daha ciddi bir uyarı gönderin, gecikme faizleri veya sözleşmedeki yaptırımları hatırlatın ve ödeme yapılmaması durumunda atılacak adımları (örneğin, hukuki süreç) belirtin.
- Son Uyarı / Hukuki Süreç (Vade + 30+ Gün): Belirli bir süre sonunda ödeme yapılmaması halinde, hukuki yollara başvurulacağını bildirin.
4. İletişim Kanallarını Çeşitlendirme
E-posta, SMS, telefon aramaları ve hatta posta yoluyla mektuplar gibi farklı iletişim kanallarını kullanarak müşteriye ulaşmaya çalışın. Bazı müşteriler belirli bir kanala daha duyarlı olabilir.
5. Tüm İletişimlerin Kayıt Altına Alınması
Tahsilat süreçlerindeki tüm iletişimleri (telefon görüşmeleri, e-postalar, SMS'ler) detaylı bir şekilde kaydedin. Bu kayıtlar, olası anlaşmazlıklarda veya hukuki süreçlerde kanıt niteliği taşır. KOBİ GO gibi bir iş yönetim platformu, cari hesap takibinden müşteri iletişimine kadar tüm süreçleri tek bir yerden yönetmenizi ve kayıt altına almanızı sağlar. Bu sayede, hangi müşteriye ne zaman, hangi konuda hatırlatma yapıldığını kolayca takip edebilirsiniz.
Sistematik takip ve hatırlatma süreçleri, hem tahsilat hızınızı artırır hem de işletmenizin profesyonel imajını güçlendirir. Müşteriler, ödeme konusunda ciddi olduğunuzu anlar ve gelecekteki ödemelerinde daha dikkatli olurlar.
Teknolojinin Gücünü Kullanmak: KOBİ GO ile Alacak Yönetimi
Günümüz iş dünyasında, manuel süreçlerle alacak yönetimi yapmak hem zaman alıcı hem de hata yapmaya açık bir yöntemdir. Özellikle KOBİ'ler için kısıtlı kaynaklarla maksimum verimlilik sağlamak adına teknolojiden faydalanmak kaçınılmazdır. İşte KOBİ GO gibi entegre bir iş yönetim platformunun geciken tahsilatları azaltmadaki rolü:
1. Otomatik Fatura Oluşturma ve Gönderme
KOBİ GO ile faturalarınızı hızlı ve hatasız bir şekilde oluşturabilir, e-fatura/e-arşiv entegrasyonları sayesinde müşterilerinize anında gönderebilirsiniz. Fatura süreçlerindeki hataların azalması, müşteri itirazlarını ve dolayısıyla ödeme gecikmelerini minimize eder.
2. Otomatik Hatırlatma Mekanizmaları
Platform üzerinden, müşterilerinize vadeden önce, vade tarihinde ve vade sonrası otomatik hatırlatmalar gönderebilirsiniz. Bu hatırlatmalar SMS veya e-posta yoluyla otomatik olarak programlanabilir, böylece manuel takip yükünü ortadan kaldırır ve insan kaynaklı unutkanlıkları engeller.
3. Cari Hesap Takibi ve Anlık Durum Raporları
KOBİ GO, tüm cari hesaplarınızı tek bir panelden takip etmenizi sağlar. Hangi müşterinin ne kadar borcu var, hangi fatura vadesi geçmiş, hangi ödeme bekleniyor gibi bilgilere anlık olarak ulaşabilirsiniz. Bu sayede, vadeli alacak takibi çok daha kolay hale gelir. Vadesi geçen alacakları veya riskli müşterileri hızla tespit ederek proaktif aksiyon alabilirsiniz.
4. Müşteri İlişkileri Yönetimi (CRM) ile Entegrasyon
KOBİ GO'nun CRM ve Müşteri Yönetimi özellikleri sayesinde, her bir müşterinin ödeme geçmişini, iletişim notlarını ve risk profilini tek bir yerde tutabilirsiniz. Bu entegrasyon, tahsilat sürecinde müşteriye özel yaklaşımlar geliştirmenize ve müşteri ilişkilerini daha verimli yönetmenize olanak tanır. Örneğin, bir müşteriye yapılan tüm hatırlatmaları ve müşteriyle yapılan görüşme notlarını kolayca görebilirsiniz.
5. Raporlama ve Analiz Araçları
Platform, tahsilat performansınızı gösteren detaylı raporlar sunar. Hangi müşterilerin daha sık geciktiği, ortalama tahsilat süresi, geciken alacakların toplam tutarı gibi kritik verilere erişerek tahsilat stratejilerinizi sürekli optimize edebilirsiniz. Bu veriler, vade politikalarınızı gözden geçirmeniz ve risk değerlendirme kriterlerinizi güncellemeniz için değerli içgörüler sağlar.
6. Entegre Ön Muhasebe ve Finans Yönetimi
KOBİ GO, ön muhasebe süreçlerinizi entegre bir şekilde yönetir. Bu, satış, faturalama, tahsilat ve banka hareketlerinin birbiriyle uyumlu çalışmasını sağlar. Herhangi bir ödemenin banka hesabınıza düşer düşmez sisteme yansıması, muhasebe kayıtlarınızın güncel kalmasını ve yanlış hatırlatmaların önüne geçilmesini sağlar.
KOBİ GO gibi bir dijital platform kullanmak, sadece geciken tahsilatları azaltmakla kalmaz, aynı zamanda işletmenizin genel verimliliğini artırır, operasyonel maliyetleri düşürür ve daha sağlıklı bir finansal yapıya kavuşmanızı sağlar.
Geciken Tahsilatları Azaltmak İçin Ek Stratejiler ve İpuçları
Yukarıda bahsedilen temel stratejilere ek olarak, işletmenizin tahsilat performansını daha da iyileştirecek çeşitli yöntemler ve ipuçları bulunmaktadır. Bu stratejiler, hem önleyici hem de iyileştirici nitelikte olup, alacak yönetimi süreçlerinizi güçlendirecektir.
1. Müşteri İlişkilerini Güçlendirme
Güçlü müşteri ilişkileri, tahsilat süreçlerini kolaylaştıran önemli bir faktördür. Müşterilerinizle iyi bir iletişim kurmak, onların sorunlarını dinlemek ve çözüm odaklı yaklaşmak, ödeme gecikmeleri durumunda daha anlayışlı olmalarını sağlayabilir. Müşteri ilişkileri yönetimi, sadece satış sonrası değil, tahsilat sürecinde de kritik rol oynar.
2. Hukuki Destek ve Danışmanlık
Ciddi ve sürekli gecikme yaşanan durumlarda, hukuki danışmanlık almak ve yasal yollara başvurmak gerekebilir. Sözleşmelerinizin hukuki açıdan sağlam olduğundan ve gecikme durumunda haklarınızı koruduğundan emin olun. Bu, özellikle büyük tutarlı alacaklarda son çare olarak düşünülmelidir.
3. Tahsilat Süreçlerini Dış Kaynaklardan Temin Etme (Outsourcing)
Özellikle küçük işletmeler için, tahsilat süreçlerini yönetmek fazladan bir yük olabilir. Profesyonel tahsilat şirketlerinden destek almak, hem zaman kazandırabilir hem de daha etkili sonuçlar doğurabilir. Ancak bu seçeneğin maliyetlerini ve müşteri ilişkilerine potansiyel etkilerini dikkatlice değerlendirmek gerekir.
4. Personel Eğitimi
Tahsilat süreçlerinde görevli personelinizin (satış, muhasebe, müşteri ilişkileri) tahsilat teknikleri, iletişim becerileri ve hukuki konular hakkında düzenli eğitimler almasını sağlayın. İyi eğitimli bir ekip, gecikmeleri daha etkin bir şekilde yönetebilir ve müşteri ilişkilerini koruyarak tahsilat oranlarını artırabilir.
5. Ödeme Kolaylıkları ve Alternatifleri Sunma
Müşterilerinizin ödeme güçlüğü çektiği durumlarda, onlara alternatif ödeme planları sunmak (örneğin, taksitlendirme, kısmi ödeme) veya farklı ödeme yöntemleri (kredi kartı, online ödeme sistemleri) sağlamak, alacağın tamamen kaybedilmesini önleyebilir. Esneklik, bazen en iyi tahsilat stratejisidir.
6. Sözleşmelerde Detaylandırma ve Şartları Netleştirme
Sözleşmelerde sadece vadeyi değil, aynı zamanda ürün/hizmet teslimat şartlarını, kabul kriterlerini, iade koşullarını ve olası anlaşmazlık durumlarında çözüm mekanizmalarını da detaylıca belirtin. Net sözleşmeler, anlaşmazlıkları en aza indirerek ödeme gecikmelerini önler.
7. Performans Metrikleri ve Hedefler Belirleme
Tahsilat süreçleriniz için belirli performans metrikleri (örneğin, ortalama tahsilat süresi, geciken alacakların yüzdesi) belirleyin ve bu metrikleri düzenli olarak takip edin. Hedefler koyarak ekibinizi motive edin ve sürekli iyileştirme için zemin hazırlayın.
Bu ek stratejiler, işletmenizin alacak yönetimi kabiliyetini artıracak ve geciken tahsilat oranlarını önemli ölçüde düşürmenize yardımcı olacaktır. Unutmayın, tahsilat yönetimi sürekli bir süreçtir ve proaktif yaklaşımlarla en iyi sonuçlar elde edilir.
Sonuç: Sağlıklı Bir Nakit Akışı İçin Proaktif Alacak Yönetimi
Geciken tahsilat, her işletme için kaçınılmaz bir risk faktörü olsa da, doğru stratejiler ve araçlarla bu riskin etkilerini minimize etmek mümkündür. Sağlıklı bir nakit akışı, işletmenizin büyümesi, yeni yatırımlar yapması ve piyasadaki dalgalanmalara karşı dirençli olması için vazgeçilmezdir. Bu rehberde ele aldığımız etkin vade politikası oluşturma, kapsamlı müşteri risk değerlendirmesi, sistematik takip ve hatırlatma süreçleri ile teknolojinin gücünden faydalanma, tahsilat gecikmelerini azaltmak için atılacak en önemli adımlardır.
Unutmayın, proaktif bir yaklaşım her zaman reaktif olmaktan daha etkilidir. Sorunlar ortaya çıkmadan önce önlemler almak, müşteri ilişkilerini korurken finansal sağlığınızı güvence altına alacaktır. Müşterilerinizle açık iletişim kurmak, ödeme koşullarını netleştirmek ve süreçlerinizi otomatikleştirmek, tahsilat başarınızın anahtarıdır.
KOBİ GO, tüm bu süreçleri tek bir platformda birleştirerek KOBİ'lerin hayatını kolaylaştırır. Otomatik faturalama, akıllı hatırlatmalar, detaylı cari hesap takibi ve kapsamlı raporlama özellikleriyle KOBİ GO, alacak yönetimi yükünüzü hafifletir ve size işinize odaklanmanız için daha fazla zaman tanır. Finansal süreçlerinizi dijitalleştirerek, geciken tahsilatların neden olduğu stresi azaltabilir ve işletmenizin nakit akışını güçlendirebilirsiniz. KOBİ GO ile finansal sağlığınızı kontrol altına alın ve işletmenizi geleceğe taşıyın.
Sıkça Sorulan Sorular
Geciken tahsilat nedir?
Geciken tahsilat, bir işletmenin müşterilerinden veya iş ortaklarından alması gereken ödemelerin, belirlenen vade tarihinde veya sonrasında yapılmaması durumudur. Bu durum, işletmenin nakit akışını olumsuz etkiler.
Tahsilat gecikmeleri işletmeyi nasıl etkiler?
Tahsilat gecikmeleri, işletmenin nakit akışını bozar, operasyonel giderleri karşılama yeteneğini düşürür, yeni yatırım fırsatlarını kısıtlar, finansal sıkışıklığa ve hatta iflas riskine yol açabilir. Ayrıca, tahsilat süreçleri için ek zaman ve kaynak harcanmasına neden olur.
Etkin bir vade politikası nasıl oluşturulur?
Etkin bir vade politikası, müşteri segmentasyonuna göre farklı vadeler belirlemeyi, sektör standartlarını ve rekabeti göz önünde bulundurmayı, ödeme koşullarını şeffafça belirtmeyi, erken ödeme indirimleri ve gecikme cezaları uygulamayı ve esnek ödeme planları sunmayı içerir.
Müşteri risk değerlendirmesi neden önemlidir?
Müşteri risk değerlendirmesi, yeni bir müşteriyle çalışmaya başlamadan önce veya vadeli satış yaparken potansiyel tahsilat sorunlarını önlemek için kritiktir. Müşterinin finansal geçmişi, kredi notu ve itibarı değerlendirilerek, uygun kredi limitleri ve ödeme şartları belirlenir.
Tahsilat hatırlatmaları nasıl yapılmalı?
Tahsilat hatırlatmaları, fatura kesiminden itibaren proaktif bir şekilde, vadeden önce, vade tarihinde ve vade sonrası kademeli bir yaklaşımla yapılmalıdır. Otomatik e-posta veya SMS hatırlatmaları, gecikmeleri minimize etmede oldukça etkilidir. İletişimler kaydedilmelidir.
KOBİ GO, tahsilat yönetiminde nasıl yardımcı olur?
KOBİ GO, otomatik faturalama, akıllı hatırlatma sistemleri, detaylı cari hesap takibi, CRM entegrasyonu ve kapsamlı raporlama özellikleri ile tahsilat süreçlerini dijitalleştirir ve otomatikleştirir. Bu sayede, işletmelerin tahsilat gecikmelerini azaltmasına ve nakit akışını iyileştirmesine yardımcı olur.
Geciken alacaklar için yasal yollara ne zaman başvurulmalı?
Yasal yollara başvurmak, genellikle diğer tüm tahsilat çabaları başarısız olduğunda ve alacağın tutarı hukuki süreç maliyetlerini karşılayacak kadar yüksek olduğunda düşünülmelidir. Bu süreçte bir hukuk danışmanından destek almak önemlidir ve sözleşmelerdeki yaptırımlar yol göstericidir.
İlgili Sayfalar
Fazla Stok Nasıl Azaltılır? Perakende İçin 7 Etkili Yöntem
Perakendede fazla stok, işletmeler için ciddi maliyetler ve operasyonel zorluklar yaratır. Bu rehberde, yavaş satan ürünler ve yanlış tahmin
Tahsilat Süresi Nasıl Kısaltılır? KOBİ'ler İçin Hızlı Rehber
İşletmenizin nakit akışını iyileştirmek ve finansal sağlığını güçlendirmek için tahsilat sürelerini kısaltmak kritik öneme sahiptir. Bu rehb