Tahsilat Süresi Nasıl Kısaltılır? KOBİ'ler İçin Hızlı Rehber
İşletmenizin nakit akışını iyileştirmek ve finansal sağlığını güçlendirmek için tahsilat sürelerini kısaltmak kritik öneme sahiptir. Bu rehberde, vadeden hatırlatmalara, alternatif ödemelerden teknolojik çözümlere kadar hızlı tahsilat stratejilerini keşfedin.
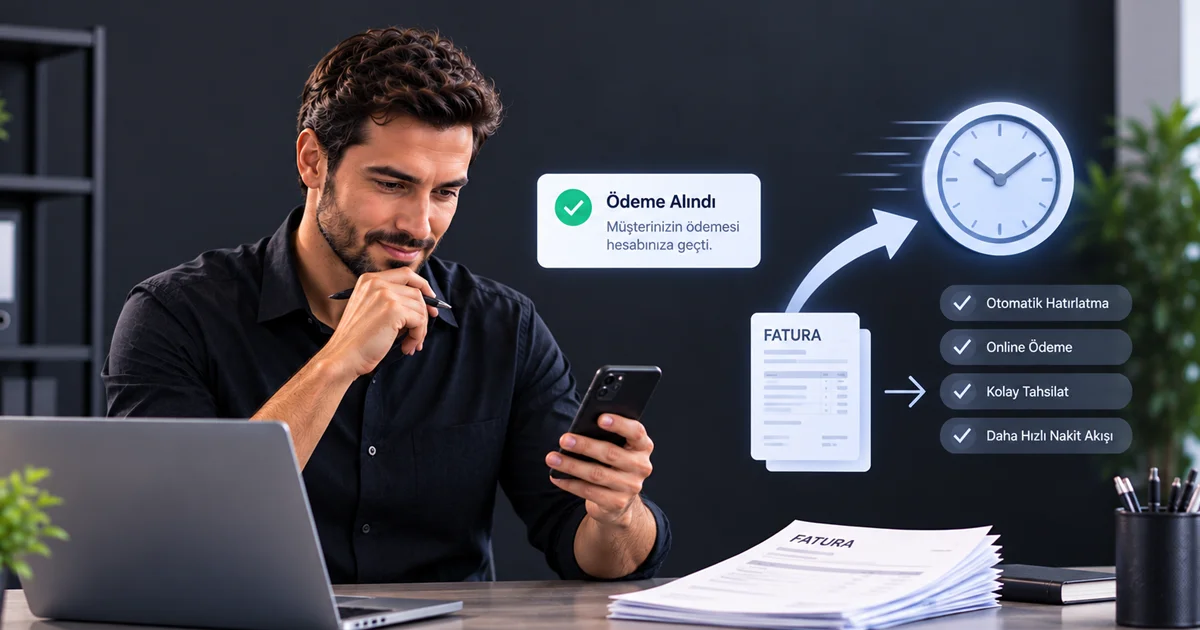
Her işletmenin can damarı nakit akışıdır ve bu akışın sağlıklı işlemesi, nakit akışı yönetimi kadar, müşterilerden gelen ödemelerin zamanında toplanmasıyla doğrudan ilişkilidir. Özellikle küçük ve orta ölçekli işletmeler (KOBİ'ler) için tahsilat süresi, operasyonel sürdürülebilirlik ve büyüme potansiyeli üzerinde büyük bir etkiye sahiptir. Uzayan tahsilat süreleri, işletmeleri finansal darboğazlara sokabilir, yatırım fırsatlarını kaçırmalarına neden olabilir ve hatta nakit krizlerine yol açabilir. Peki, işletmenizin finansal sağlığını korumak ve geliştirmek için tahsilat süresi nasıl kısaltılır?
Bu makalede, KOBİ'lerin alacak tahsilat süreçlerini optimize etmeleri ve ödeme sürelerini etkin bir şekilde kısaltmaları için uygulanabilir stratejileri derinlemesine inceleyeceğiz. Vade yönetiminden otomatik hatırlatmalara, alternatif ödeme yöntemlerinden teknolojik çözümlere kadar birçok farklı açıdan konuyu ele alacak, işletmenizin nakit akışını hızlandırmanıza yardımcı olacak pratik bilgiler sunacağız.
Tahsilat Süresi Nedir ve Neden Kısaltılmalıdır?
Tahsilat süresi, bir işletmenin sattığı mal veya hizmetin bedelini müşteriden tahsil etmesi için geçen ortalama süredir. Genellikle "Alacak Devir Hızı" veya "Ortalama Tahsilat Süresi" olarak da ifade edilir. Bu süre, işletmenin likiditesini, yani kısa vadeli borçlarını ödeme yeteneğini doğrudan etkileyen kritik bir finansal göstergedir. Örneğin, bir işletmenin tahsilat süresi 60 gün ise, sattığı ürünün parasını kasasına koyması için ortalama iki ay beklemesi gerektiği anlamına gelir.
Neden Kısaltılmalıdır?
Nakit Akışını İyileştirme: En temel neden, işletmenin serbest nakit akışını artırmaktır. Daha hızlı tahsilat, işletmenin günlük operasyonel giderlerini karşılaması, tedarikçilere zamanında ödeme yapması ve acil ihtiyaçlarını gidermesi için daha fazla nakit anlamına gelir.
Finansal İstikrar ve Likidite: Uzun tahsilat süreleri, işletmeyi borçlanmaya itebilir veya likidite sıkıntısına sokabilir. Hızlı tahsilat, işletmenin finansal olarak daha sağlam bir zeminde durmasını sağlar.
Risk Azaltma: Alacaklar ne kadar uzun süre tahsil edilmezse, batık alacak riski de o kadar artar. Süreyi kısaltmak, bu riski minimize eder.
Yatırım Fırsatları: Eldeki nakit, işletmenin büyüme ve yatırım fırsatlarını değerlendirmesine olanak tanır. Yeni ürün geliştirme, pazarlama faaliyetleri veya kapasite artırımı gibi alanlara yatırım yapabilmek için hızlı nakit akışı şarttır.
Daha İyi Karlılık: Bazı durumlarda, erken ödeme indirimleri sunarak tahsilatı hızlandırmak, küçük bir indirim karşılığında nakde daha hızlı ulaşmayı sağlar ve genel karlılığı uzun vadede artırabilir.
KOBİ'ler için her kuruşun değeri büyüktür. Bu nedenle, geciken tahsilatların nasıl azaltılacağını bilmek ve tahsilat sürelerini proaktif bir şekilde yönetmek, işletmenin sürdürülebilirliği için hayati önem taşır.
Etkili Vade Yönetimi ve Ödeme Koşulları Belirleme
Tahsilat süresini kısaltmanın ilk adımı, baştan doğru bir vade yönetimi ve ödeme koşulları belirlemektir. Müşterilerle yapılan anlaşmaların şeffaf ve net olması, ileride yaşanabilecek sorunların önüne geçer.
1. Net ve Şeffaf Ödeme Koşulları
Sözleşmelerde Detaylandırma: Her satış sözleşmesinde veya sipariş onayında ödeme vadesi, ödeme yöntemleri, gecikme faizi/cezası gibi tüm detaylar açıkça belirtilmelidir.
Fatura Üzerinde Vurgu: Faturalarınızda ödeme vadesini büyük ve belirgin bir şekilde yazın. Gecikme durumunda uygulanacak politikaları da hatırlatmak faydalı olabilir.
2. Erken Ödeme Teşvikleri
Müşterileri vadesinden önce ödeme yapmaya teşvik etmek, tahsilat süresini kısaltmanın etkili yollarından biridir. Örneğin, "10 gün içinde ödemede %2 indirim" gibi koşullar sunulabilir. Bu, küçük bir indirim gibi görünse de, nakde daha hızlı ulaşmanızı ve finansal esnekliğinizi artırmanızı sağlar.
3. Kısmi Ödeme ve Peşinat Uygulamaları
Özellikle büyük projeler veya siparişler için kısmi ödeme planları veya peşinat talep etmek, işletmenizin başlangıç nakit akışını güçlendirir ve tahsilat riskini dağıtır. Projenin aşamalarına göre ödeme planları oluşturmak, müşterinin de ödeme yükünü yönetmesine yardımcı olabilir.
4. Müşteri Segmentasyonuna Göre Vade Belirleme
Tüm müşterilere aynı ödeme koşullarını uygulamak yerine, müşteri geçmişine, kredi skoruna veya sipariş büyüklüğüne göre farklı vadeler belirleyebilirsiniz. Güvenilir ve düzenli müşterilerinize daha esnek vadeler sunarken, yeni veya riskli müşteriler için daha kısa vadeler veya peşin ödeme talep edebilirsiniz.
Örnek Senaryo: Bir toptan satış işletmesi, yeni müşterilerinden ilk iki sipariş için peşin ödeme veya 15 gün vade talep ederken, üç yıldır düzenli çalıştığı ve ödemelerini aksatmayan müşterilerine 45 gün vade uygulayabilir. Bu strateji, riski yönetirken sadık müşterileri ödüllendirir.
Otomatik Ödeme Hatırlatmaları ve Düzenli Takip
Müşterilerin ödemelerini unutması veya ertelemesi sıkça karşılaşılan bir durumdur. Bu nedenle, düzenli ve otomatik hatırlatmalar, tahsilat sürecinin vazgeçilmez bir parçasıdır.
1. Önleyici Hatırlatmalar
Vadeye Yakın Hatırlatma: Ödeme vadesine birkaç gün kala nazik bir hatırlatma göndermek, çoğu zaman ödemenin zamanında yapılmasını sağlar. Bu, müşteriye verilen değeri gösterir ve olumsuz bir duruma düşmeden önce proaktif bir adımdır.
Fatura Gönderimiyle Birlikte Bilgilendirme: Faturayı gönderirken, ödeme yöntemleri ve son ödeme tarihi hakkında kısa bir not eklemek de faydalıdır.
2. Vadesi Geçmiş Alacak Hatırlatmaları
Ödeme vadesi geçtiğinde atılacak adımlar net olmalıdır:
Otomatik E-posta/SMS: Vadeyi takip eden ilk gün, otomatik bir e-posta veya SMS ile nazik bir hatırlatma gönderin. Bu mesajda faturanın kopyası ve ödeme seçenekleri yer alabilir.
Telefon Takibi: Belirli bir sürenin (örneğin 3-5 gün) ardından hala ödeme yapılmamışsa, telefonla iletişime geçmek, durumu anlamak ve ödeme planı oluşturmak için etkili olabilir.
Kademeli Yaklaşım: Hatırlatma tonunuzu, ödemenin gecikme süresine göre kademeli olarak artırın. İlk hatırlatmalar nazik ve bilgilendiriciyken, daha uzun gecikmelerde daha resmi bir dil kullanılabilir.
3. KOBİ GO ile Otomatik Hatırlatmalar
KOBİ GO gibi entegre bir iş yönetim platformu, bu süreci büyük ölçüde kolaylaştırır. Sistem üzerinden ön muhasebe yönetimi yaparken, müşterilere otomatik ödeme hatırlatmaları kurabilir, vadesi gelen veya geçmiş alacakları anlık olarak takip edebilirsiniz. Bu otomasyon, insan kaynaklı hataları azaltır ve işletmenizin zamanından tasarruf sağlar.
Alternatif Ödeme Yöntemleri ve Kolaylık Sağlama
Müşterilerinize ne kadar çok ödeme seçeneği sunarsanız, ödeme yapma olasılıkları o kadar artar. Ödeme sürecini kolaylaştırmak, tahsilat süresini kısaltmanın önemli bir yoludur.
1. Çeşitli Ödeme Kanalları
Çevrimiçi Ödeme Seçenekleri: Kredi kartı, banka kartı, EFT/Havale gibi geleneksel yöntemlerin yanı sıra, online ödeme sistemleri (ödeme geçitleri) veya sanal POS entegrasyonları sunmak, müşterilerinize anında ödeme yapma kolaylığı sağlar.
Mobil Ödeme Uygulamaları: Günümüzde birçok kişi mobil cihazları üzerinden ödeme yapmayı tercih ediyor. Mobil ödeme entegrasyonları, bu kitleye ulaşmanızı sağlar.
QR Kod ile Ödeme: Faturaya eklenen bir QR kod ile anında ödeme yapma imkanı, özellikle fiziksel satış noktalarında veya hızlı ödeme gerektiren durumlarda pratik bir çözüm sunar.
2. Abonelik ve Otomatik Ödeme Sistemleri
Tekrarlayan gelir modellerine sahip işletmeler için (örneğin, yazılım hizmetleri, danışmanlık, abonelik kutuları), otomatik ödeme talimatları veya kredi kartı saklama (PCI uyumlu) sistemleri kullanmak, tahsilatları garanti altına alır ve manuel takibi ortadan kaldırır.
3. KOBİ GO ile Ödeme Entegrasyonları
KOBİ GO, işletmenize birden fazla ödeme yöntemini tek bir panelden yönetme imkanı sunar. Tek panelden işletme yönetimi sayesinde, müşterilerinizin tercih ettiği yöntemlerle kolayca ödeme yapmasını sağlayabilir ve bu ödemeleri anında muhasebe sisteminize yansıtabilirsiniz. Bu, hem sizin hem de müşterileriniz için büyük bir kolaylıktır.
Düzenli Alacak Takibi ve Raporlama
Tahsilat süresini kısaltmanın en önemli adımlarından biri, alacaklarınızı düzenli olarak takip etmek ve analiz etmektir. Gözden kaçan veya unutulan alacaklar, işletmenizin nakit akışını olumsuz etkiler.
1. Periyodik Alacak Yaşlandırma Raporları
Alacak yaşlandırma raporları, hangi müşteriden ne kadar alacağınız olduğunu ve bu alacakların ne kadar süredir vadesinin geçtiğini gösteren kritik bir araçtır. Bu raporlar sayesinde:
En riskli alacakları (en eski ve en büyük tutarlı) belirleyebilirsiniz.
Tahsilat önceliklerinizi doğru bir şekilde ayarlayabilirsiniz.
Müşteri bazında ödeme alışkanlıklarını analiz edebilirsiniz.
2. Müşteri İlişkileri Yönetimi (CRM) ile Entegrasyon
CRM sistemleri, müşteri iletişim geçmişini, siparişleri, ödeme alışkanlıklarını ve genel müşteri ilişkilerini tek bir yerde toplar. Bu veriler, tahsilat sürecinde büyük önem taşır. Örneğin, bir müşterinin ödeme geçmişi hakkında bilgi sahibi olmak, tahsilat görüşmelerinde daha etkili olmanızı sağlar.
3. KOBİ GO ile Alacak Takibi ve Raporlama
KOBİ GO, kapsamlı alacak takibi özellikleri sunar. Tüm faturalarınızı, ödemelerinizi ve alacaklarınızı tek bir panelden yönetebilir, otomatik raporlar oluşturabilir ve finansal durumunuzu anlık olarak izleyebilirsiniz. Bu sayede, hangi alacakların vadesinin yaklaştığını veya geçtiğini kolayca görebilir, gerekli aksiyonları hızla alabilirsiniz. Ayrıca, vadeli alacak takibi konusunda da KOBİ GO size pratik çözümler sunar.
Hukuki Süreçler ve Risk Yönetimi
Tüm iyi niyetli çabalara rağmen bazı alacaklar tahsil edilemeyebilir. Bu durumda, hukuki süreçleri doğru yönetmek ve riskleri minimize etmek önemlidir.
1. Hukuki Danışmanlık ve Avukat Desteği
Uzun süre geciken veya itiraz edilen alacaklar için hukuki destek almak önemlidir. Bir avukatla çalışmak, yasal süreçleri doğru işletmenizi ve haklarınızı korumanızı sağlar. Ancak bu, son çare olmalı ve maliyet-fayda analizi iyi yapılmalıdır.
2. Kredi Sigortası
Özellikle büyük tutarlı veya uluslararası alacaklar için kredi sigortası yaptırmak, batık alacak riskini sigorta şirketine devretmenizi sağlar. Bu, işletmenizi beklenmedik kayıplara karşı korur.
3. Düzenli Müşteri Kredi Kontrolü
Yeni müşterilerle çalışmadan önce veya mevcut müşterilerinize yüksek limitli krediler açmadan önce, kredi kontrolleri yapmak riskinizi azaltır. Ticari referanslar almak, kredi bürolarından bilgi sorgulamak veya sektördeki diğer işletmelerden bilgi edinmek faydalı olabilir.
Teknolojinin Gücüyle Tahsilat Süresini Kısaltma
Günümüz dijital çağında, teknolojinin sunduğu imkanlar tahsilat süreçlerini optimize etmek için kaçırılmaması gereken fırsatlar sunar.
1. Entegre İş Yönetim Sistemleri
KOBİ GO gibi bulut tabanlı entegre iş yönetim platformları, satıştan muhasebeye, stoktan müşteri yönetimine kadar tüm süreçleri tek bir sistemde birleştirir. Bu entegrasyon sayesinde:
Veri Akışı: Satış faturaları otomatik olarak muhasebe kayıtlarına işlenir, tahsilatlar anında güncellenir.
Raporlama: Anlık finansal raporlar ve alacak yaşlandırma analizleri kolayca oluşturulur.
Otomasyon: Ödeme hatırlatmaları, e-fatura gönderimi gibi süreçler otomatikleştirilir.
2. E-Fatura ve E-Arşiv Fatura Sistemleri
E-fatura ve e-arşiv fatura kullanımı, faturaların müşterilere anında ulaşmasını sağlar. Posta veya kargo bekleme süresini ortadan kaldırarak tahsilat sürecini hızlandırır. Ayrıca, bu sistemler sayesinde faturaların takibi ve arşivlenmesi de çok daha kolay hale gelir.
3. Mobil Uygulamalar
İşletme sahipleri ve satış ekipleri için mobil uygulamalar, hareket halindeyken bile alacak durumunu kontrol etme, hatırlatma gönderme veya ödeme bilgilerine erişme imkanı sunar. Bu, esnekliği artırır ve hızlı aksiyon almayı kolaylaştırır.
Sonuç: Hızlı Tahsilat, Sağlıklı KOBİ'lerin Anahtarıdır
Tahsilat süresi nasıl kısaltılır sorusunun cevabı, proaktif bir yaklaşımla, doğru stratejileri ve modern teknolojileri bir araya getirmekte yatıyor. Etkili bir vade yönetimi belirlemek, müşterilere çeşitli ve kolay ödeme seçenekleri sunmak, düzenli ve otomatik hatırlatmalar göndermek ve en önemlisi, alacaklarınızı sistematik bir şekilde takip etmek, işletmenizin nakit akışını güçlendirmenin temelini oluşturur.
Unutmayın ki her geciken ödeme, işletmenizin finansal yükünü artırır ve büyüme potansiyelini sınırlar. KOBİ GO gibi kapsamlı bir iş yönetim platformu, tüm bu süreçleri tek bir merkezden yönetmenize olanak tanıyarak, tahsilat sürelerinizi kısaltmanızda ve işletmenizin finansal sağlığını güçlendirmenizde size güçlü bir destek sunar. KOBİ GO ile alacaklarınızı etkin bir şekilde yöneterek, daha sağlam bir nakit akışına ve sürdürülebilir bir büyümeye ulaşabilirsiniz.
Sıkça Sorulan Sorular
Tahsilat süresi ortalama kaç gün olmalıdır?
İdeal tahsilat süresi sektöre ve işletmenin yapısına göre değişmekle birlikte, genellikle 30-45 gün arası makul kabul edilir. Ancak, peşin satış yapan perakende işletmeleri için bu süre neredeyse sıfırdır, vadeli satış yapan toptancılar için ise 60 günü bulabilir. Önemli olan, işletmenizin kendi iş döngüsü ve maliyet yapısına uygun, mümkün olan en kısa süreyi hedeflemesidir.
Erken ödeme indirimi ne kadar olmalı?
Erken ödeme indirimi oranı, işletmenizin kar marjlarına ve nakit ihtiyacına göre belirlenmelidir. Genellikle %1 ila %3 arasında bir indirim oranı uygulanır. Örneğin, "10 gün içinde ödemede %2 indirim, aksi takdirde 30 gün net" gibi bir koşul, müşterileri motive etmek için yaygın olarak kullanılır. Önemli olan, bu indirimin size sağladığı nakit akışı faydasının, kaybettiğiniz kar marjından daha değerli olmasıdır.
Müşteri ödeme yapmayı sürekli erteliyorsa ne yapmalıyım?
Öncelikle, müşterinin ödeme yapamama nedenini anlamaya çalışın. Finansal bir sıkıntı mı yaşıyor, yoksa sadece unutkan mı? Esnek ödeme planları sunmayı düşünebilirsiniz. Eğer sorun devam ederse, sözleşmenizde belirtilen gecikme faizi veya yasal takip gibi adımları devreye sokmanız gerekebilir. Ancak her zaman iletişimi açık tutmak ve müşteri ilişkisini tamamen bozmaktan kaçınmak önemlidir.
Tahsilat sürecini otomatikleştirmek için hangi araçları kullanmalıyım?
Tahsilat sürecini otomatikleştirmek için entegre bir iş yönetim yazılımı (KOBİ GO gibi), e-fatura/e-arşiv fatura sistemleri, online ödeme geçitleri (sanal POS) ve otomatik e-posta/SMS hatırlatma servisleri kullanabilirsiniz. Bu araçlar, faturalama, takip ve raporlama süreçlerini hızlandırarak manuel iş yükünü azaltır.
Batık alacak riskini nasıl azaltabilirim?
Batık alacak riskini azaltmak için yeni müşterilerle çalışmadan önce detaylı kredi kontrolleri yapın, güvenilir referanslar isteyin. Mevcut müşterilerinizin ödeme geçmişini düzenli olarak takip edin. Büyük tutarlı siparişler için peşinat veya kısmi ödeme talep edin. Ayrıca, alacak sigortası yaptırmak da büyük risklere karşı bir güvence sağlayabilir.
KOBİ GO tahsilat süreçlerimi nasıl kolaylaştırır?
KOBİ GO, faturalama, alacak takibi, otomatik ödeme hatırlatmaları, finansal raporlama ve müşteri yönetimi gibi süreçleri tek bir platformda birleştirir. Bu sayede, vadesi gelen veya geçmiş alacakları anlık olarak takip edebilir, müşterilere otomatik hatırlatmalar gönderebilir ve finansal durumunuzu detaylı raporlarla analiz ederek tahsilat süreçlerinizi etkin bir şekilde yönetebilirsiniz. Bu entegrasyon, zamandan tasarruf etmenizi ve nakit akışınızı iyileştirmenizi sağlar.